
SMBCモビット ローン・カードローン・キャッシング
三井住友カード株式会社 · ファイナンス
- 評価
- 4.5
- ダウンロード
- 1.00M
- コンテンツレーティング
- 3 歳以上
SMBCモビット ローン・カードローン・キャッシング - 説明
- アプリ名
- SMBCモビット ローン・カードローン・キャッシング
- パッケージ名
- jp.ne.mobit.android.officialapp
- デベロッパー
- 三井住友カード株式会社
- カテゴリ
- ファイナンス
- 最終更新日
- 2012/04/09
- バージョン
- 3.12.0
SMBCモビット ローン・カードローン・キャッシング - スクリーンショット
分析者 TrendiApps
お金が急に必要になったとき、申し込みや借り入れの手続きをスマートフォンだけで進めたい人に向いているのが、SMBCモビット ローン・カードローン・キャッシングです。私は実際に画面を確認するつもりで使い方を追い、最初に感じたのは、カードローン専用の難しい道具というより、契約後の利用をスマホで管理しやすくする金融アプリだということでした。
開発元は三井住友カード株式会社で、ファイナンス分野のアプリとして提供されています。料金は無料、年齢区分は3歳以上です。ただし、アプリが無料でも借り入れ自体が無料になるわけではありません。ここは最初に切り分けて考えたいところです。私は、借りる前に返済額と返済日を確認できる人なら便利に使いやすい一方、気軽な買い物用の財布代わりを探している人には慎重に検討してほしいと感じました。
まず知っておきたい使い道と向いている人
このアプリの中心は、SMBCモビットの契約後に、スマートフォンから借り入れや返済に関する操作を行うことです。契約前の情報収集だけを目的にするより、すでに利用を決めている人、または申し込みから利用までの流れを一つの端末で整理したい人に価値があります。
ストア上では平均4.5の評価があり、評価数はおよそ8,600件です。累計インストールは100万を超えているため、少なくともスマホでカードローンを管理したい利用者に広く知られた存在だといえます。私はこの数字だけで安心と判断するのではなく、借り入れは自分の収入と返済計画に合うかを先に考えるべきだと思います。
日常の具体例を挙げると、給料日前に家賃の引き落としが重なり、口座残高の不足に気づいた場面です。契約済みなら、アプリを開いて利用可能な範囲を確認し、必要額だけを振り込む操作へ進めます。ここで大事なのは、足りない分を大きく上回る金額まで借りないことです。アプリが操作を簡単にしてくれるほど、借り過ぎを自分で止める意識が重要になります。
一方、支出の記録や家計簿、投資の管理を主目的にする人には、一般的な家計簿アプリや銀行アプリのほうが合う場合があります。このアプリは資産全体を見渡すための総合管理ツールではなく、SMBCモビットのローン利用に焦点を絞ったものだからです。
インストール後に期待すること
現在のバージョンは3.12.0で、対応する最低OSは10です。古い端末を使っている場合は、インストール前にOSの条件を確認しておくと、途中で利用できないことに気づく手間を減らせます。iPhoneやAndroidの通常のアプリを想像して、登録すればすぐ現金が使えると思うと、実際の流れとの違いに戸惑うかもしれません。
おすすめの記事






最初に必要なのは、アプリを入れることよりも、自分が契約済みか、これから申し込む段階かを整理することです。契約後の利用を中心に考えるアプリなので、ログイン情報や本人確認に関わる情報を手元に用意しておくと進めやすくなります。私は、外出先で急いで始めるより、自宅など落ち着いて入力内容を確認できる場所で準備することを勧めます。
また、借り入れの目的を一言で説明できる状態にしておくと、必要額を決めやすくなります。「生活費が足りない」だけで終わらせず、いつまでにいくら必要で、次の返済日にいくら戻せるかまで考えるのが実用的です。これはアプリの機能ではありませんが、使い始めの失敗を防ぐ最も大切な準備です。
初回設定でつまずかないための確認
初回のログインでは、入力情報を急いで打たないことが重要です。金融アプリでは、普段のSNSアプリのようにパスワードを何度も試す使い方は向きません。入力ミスを繰り返す前に、登録時の情報を確認し、公式のアプリ画面から操作しているかを落ち着いて見直してください。
スマートフォンを買い替えた直後や、複数の端末を使い分けている人は、どの端末で管理するかを最初に決めておくと混乱しにくいです。特に、家族の端末や共有端末で使うのは避けたほうがよいでしょう。借り入れや返済に関する情報は、通知や画面履歴を含めて自分だけが確認できる環境で扱うのが安心です。
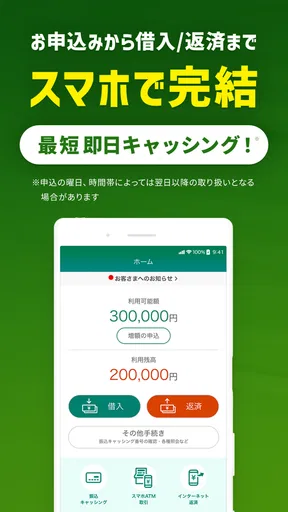
ここで私が役立つと感じた考え方は、ログインできた時点を「準備完了」としないことです。次に、利用可能額、返済に関する表示、振込先や借り入れ方法を順番に確認します。すぐ借りる予定がなくても、必要な画面の位置を先に把握しておけば、急いでいる日に操作を誤りにくくなります。
最初の成功は、借り入れを実行することではなく、返済まで含めた流れを理解することです。アプリを入れた当日に無理に利用する必要はありません。自分の契約状況と画面の役割が分かれば、必要なときに落ち着いて判断できます。
初めての借り入れを安全に進める流れ
契約済みで、実際に資金が必要になった場合は、まず必要額を紙やメモに書き出します。例えば、支払いに必要なのが2万円なら、余裕を持たせるとしても、何となく5万円に増やすのではなく、その差額をいつ返すのかを考えます。アプリ上の操作は短時間で進められても、返済の負担は操作時間とは別に残るからです。
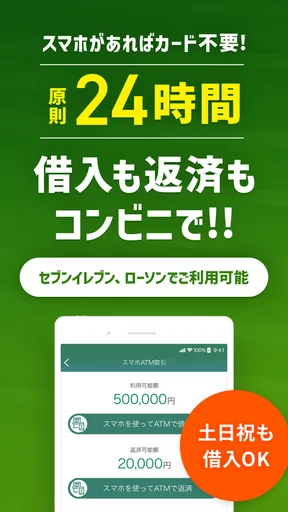
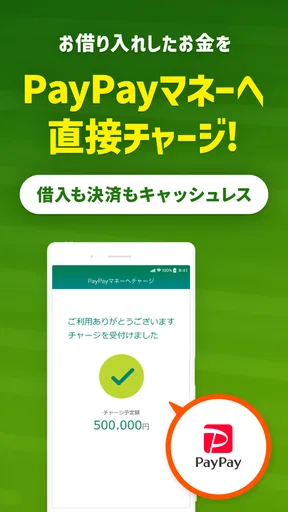
そのうえで、アプリ内の借り入れに関する案内を確認し、振込による方法やコンビニのATMを使う方法など、自分の状況に合う手段を選びます。ストアの案内では、契約後に最短3分で振り込む利用方法や、セブン銀行・ローソン銀行などのコンビニで借り入れできることが示されています。実際に急ぐ場合でも、表示される条件や受付状況を確認してから進めるのが安全です。
私なら、外出中に現金が必要なときはコンビニATMの選択肢を確認し、自宅で口座に入れて使いたいときは振込の案内を優先します。ただし、利用可能時間や手数料など、操作前に画面へ表示される内容は必ず確認します。便利そうだからという理由だけで方法を決めず、最終的にいくら必要になるかで比較するのが現実的です。
振り込みや借り入れが完了したら、成功画面だけを見て終わりにしないでください。利用残高と返済予定を確認し、メモやカレンダーに自分でも記録しておくと、後から見落としにくくなります。アプリを開かない期間が続くと、借りた事実を日常から切り離してしまいがちなので、返済までの予定を自分の生活に組み込むのがコツです。
コンビニ利用と振込利用の使い分け
このアプリを選ぶ理由として分かりやすいのが、スマートフォンから借り入れ方法を検討できる点です。コンビニATMは現金が必要な場所で使いやすく、振込は口座の支払いに充てたい場合に向いています。私は、同じ金額でも用途によって適した手段が変わることを意識したいと思いました。
例えば、病院や店舗で現金払いが必要ならATMが候補になりますが、家賃や公共料金のように口座から落ちる支払いなら、振込のほうが資金の移動を管理しやすいことがあります。反対に、振込先を間違える不安がある人は、画面の名義や金額を一度閉じる前に確認する習慣をつけたほうがよいでしょう。
「原則24時間365日利用できる」という案内は便利ですが、これはどの操作も常に同じ条件で完了するという意味で受け取らないほうが安全です。メンテナンスや金融機関側の状況、ATM側の条件など、実際の画面に表示される案内を優先してください。私は、深夜の支払いに備えるなら、必要になる前の日中にログインできるか確認しておく方法を勧めます。
よくある混乱を先回りして解消する
最も起こりやすい混乱は、アプリの利用料とローンの費用を同じものと考えてしまうことです。アプリ自体は無料ですが、借り入れには契約条件に基づく負担があります。無料アプリだから無料で借りられる、という意味ではありません。私はこの点を、インストール直後ではなく、借り入れを確定する前にもう一度確認するべきだと思います。
次に、表示される利用可能額を「自分が使ってよい金額」と誤解しないことです。利用可能額は操作上の上限として見るもので、家計から見た適正額とは別です。今月の返済に無理がない金額を自分で決め、その範囲を超えないようにするほうが、アプリを長く安全に使えます。
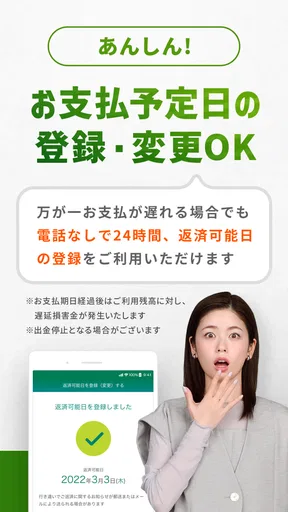
返済日についても、借り入れをした日だけ覚えておくと危険です。私は、借り入れ直後に返済予定を確認し、スマートフォンのカレンダーへ登録する使い方が実用的だと感じます。返済に必要な口座残高も前もって用意し、当日になってから慌てないようにします。
もう一つの注意点は、アプリの表示を見たからといって、すべての手続きが完了したと決めつけないことです。振込依頼、借り入れ完了、返済処理などは意味が異なります。画面に出る状態や受付結果を読み、必要なら履歴を確認します。スクリーンショットを保存する場合も、個人情報が含まれるため、写真アプリやクラウドの共有設定には注意が必要です。
銀行アプリやカードローンの別サービスとの違い
普段使っている銀行アプリは、預金残高や入出金の確認、振込などに強い一方、ローン専用の利用状況を中心に見たい場合は情報が分散しやすいことがあります。このアプリはSMBCモビットの契約を使う人向けなので、借り入れと返済を同じ目的で確認しやすい点が違いです。
一般的なクレジットカードのキャッシングと比べる場合は、すでに持っているカードで完結する手軽さを重視するか、SMBCモビットの契約と専用アプリで管理するかが判断軸になります。少額を一度だけ用意したい人は、既存カードの条件のほうが分かりやすい場合もあります。逆に、SMBCモビットを利用すると決めていて、スマホから状況を確認したい人には、このアプリのほうが目的に合います。
家計簿アプリとの比較では、支出全体を分析したいなら家計簿アプリが便利です。ただし、借り入れを家計簿の一項目として埋もれさせたくない人には、専用アプリで残高や返済を意識できることが利点になります。私は、両方を使うなら、家計簿で生活全体を見て、こちらでローンの状態を確認する役割分担が分かりやすいと思います。
便利さの裏側にある限界と注意点
このアプリの弱点は、操作が簡単になるほど、借り入れの心理的なハードルも下がることです。急な出費への備えとしては助かりますが、毎月の赤字を埋め続ける使い方には向きません。返済のために再び借りる状態になったら、アプリの使いやすさではなく、支出や返済計画そのものを見直す段階です。
また、スマートフォンを紛失した場合に備え、端末のロックを設定し、ログイン情報をメモへそのまま残さないようにします。通知に借り入れに関する内容が表示される可能性も考え、他人に見られない設定にしておくと安心です。これは特別な機能を探すより、普段の端末管理でできる重要な対策です。
通信環境が不安定な場所で急いで操作すると、完了したのか分からなくなることがあります。同じ操作を何度も繰り返す前に、履歴や口座の状態を確認してください。二重に処理される危険を避けるためにも、エラー画面だけで判断せず、公式の案内に沿って確認するのがよいでしょう。
お金を借りること自体に抵抗がある人、返済日を管理するのが苦手な人、毎月の収支がすでに赤字の人には、私は積極的に勧めません。まず支払い延期の相談、固定費の見直し、身近な公的相談窓口など、借り入れ以外の選択肢を検討したほうがよい場合があります。
次にやることを決めてから使う
これから使う人は、インストール後にログインを確認し、利用可能額と返済に関する画面を一度見てください。その後、借り入れが必要なら目的と金額を書き出し、振込とコンビニATMのどちらが合うかを比べます。最後に返済予定を自分のカレンダーへ登録する。この順番なら、急いでいるときでも判断がぶれにくくなります。
SMBCモビット ローン・カードローン・キャッシングは、契約後の借り入れをスマートフォンで進めたい人にとって、分かりやすい選択肢です。三井住友カード株式会社が提供し、2012年4月9日から展開されている金融アプリとして、現在も利用しやすさを重視した位置づけになっています。私は、必要な金額だけを借り、返済予定を自分で管理できる人なら、日常の急な資金移動を支える道具として評価できます。
反対に、無料という言葉だけで始めたり、利用可能額いっぱいまで使ったりするのは避けるべきです。アプリが助けてくれるのは手続きと確認であり、返済できるかどうかを決めるのは利用者自身です。借りる前に返す日と金額を決められる人にこそ、使う意味があるアプリだと、私は結論づけます。
SMBCモビット ローン・カードローン・キャッシングに関するよくある質問
SMBCモビットとはどのようなサービスですか?
SMBCモビットは、スマートフォンやパソコンから申し込みできる個人向けカードローンサービスです。申し込みから審査、契約、借り入れまでオンライン中心で進められるため、店舗へ行く時間がない人にも向いています。ただし、利用には審査があり、年齢や安定した収入などの条件を満たす必要があります。
申し込みにはどのような条件や書類が必要ですか?
申し込み前に、公式案内で対象年齢や安定収入などの利用条件を確認しておくことが大切です。本人確認書類の提出が必要になり、借入希望額や勤務状況によっては収入証明書類を求められる場合もあります。入力内容に誤りがあると確認に時間がかかるため、勤務先や連絡先は正確に登録しましょう。
アプリから借り入れや返済はできますか?
SMBCモビットのアプリでは、契約内容や利用残高、返済日などを確認しやすく、対応している借入方法や返済方法をスマートフォンから利用できます。利用できる機能や対応ATM、振込の受付時間などは契約状況や金融機関によって異なる場合があります。初めて使う際は、手数料や反映時間を事前に確認してください。
金利や返済額、手数料はどのように決まりますか?
適用金利は審査結果や契約内容によって決まり、借入額や返済期間によって最終的な支払総額も変わります。毎月の返済額だけを見ると負担が小さく感じても、長期間利用すると利息が増える可能性があります。借り入れ前に金利、返済回数、総返済額、ATMや振込にかかる手数料を必ず確認しましょう。
審査にはどのくらい時間がかかり、在籍確認はありますか?
審査時間は申し込み内容、提出書類、混雑状況などによって異なり、必ずしも短時間で完了するとは限りません。入力情報に不備がある場合や、追加確認が必要な場合はさらに時間がかかることがあります。在籍確認の方法や実施条件も個別に異なるため、申し込み前に公式サイトの最新情報を確認し、勤務先へ連絡が入る可能性も理解しておきましょう。
SMBCモビット ローン・カードローン・キャッシング メリットとデメリット
メリット
- スマホで借入申込から契約まで手続きを進められる
- 審査結果や契約内容をアプリで確認しやすい
- 返済シミュレーションで毎月の負担を事前に把握できる
- 提携ATMを利用でき、店舗へ行かずに借入・返済しやすい
- 返済日や利用状況をスマホで管理できる
デメリット
- 申込には本人確認書類などの提出が必要になる
- 審査状況によっては利用開始まで時間がかかる
- 借入額や金利は審査結果によって異なる
- 提携ATMの利用時間や手数料を確認する必要がある
- 借りすぎると返済期間や総支払額が増える可能性がある
実際のユーザーによる評価
4.5
8.58K件の評価
- 569%
- 418%
- 312%
- 21%
- 11%


